Inwestowanie w złoto
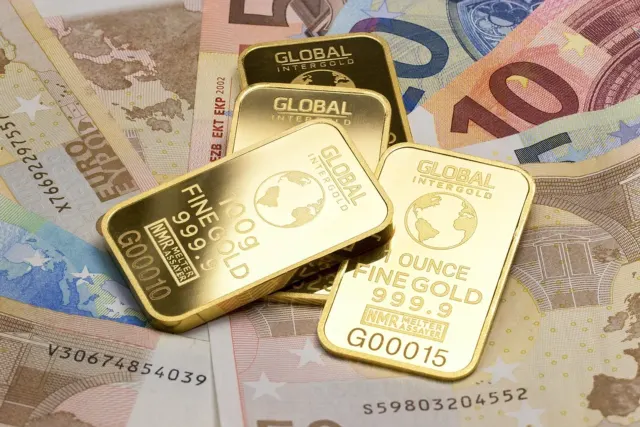
Inwestowanie w złoto często przedstawia się w reklamach jako pewny sposób na ochronę oszczędności. Kruszec może pomóc w dywersyfikacji portfela i częściowo zabezpieczyć przed inflacją, ale jego cena się zmienia, a fizyczny metal nie przynosi odsetek ani dywidend.
Wynik zależy w dużej mierze od decyzji podjętych przed zakupem. Liczy się forma inwestycji (sztabki, monety bulionowe, monety kolekcjonerskie, akcje lub fundusze), wybór sprzedawcy, marża i koszty przechowywania. Różnica między ceną sprzedaży a ceną odkupu sprawia, że tuż po transakcji inwestycja jest zwykle na minusie. Dlatego przed zakupem trzeba dokładnie wiedzieć, za co się płaci i komu.
Inwestowanie w złoto – jaką rolę może pełnić kruszec w portfelu
Złoto najlepiej traktować jako jeden ze składników portfela, a nie jako całe oszczędności. Jego zadaniem jest przede wszystkim dywersyfikacja, czyli rozłożenie kapitału na aktywa, które w różnych warunkach rynkowych mogą zachowywać się inaczej niż akcje, obligacje czy lokaty. Wiele osób sięga po kruszec w okresach wysokiej inflacji lub niepokoju gospodarczego, licząc, że pomoże on zachować siłę nabywczą pieniędzy. Nie jest to jednak gwarantowany mechanizm ani sposób na szybki zarobek.
Cena złota rośnie i spada, czasem gwałtownie i przez długie okresy. Nie ma pewności, że kruszec zyska na wartości, a nawet że utrzyma obecny poziom. Sztabka czy moneta leżąca w sejfie nie generuje też żadnego dochodu. Jedynym źródłem ewentualnego zysku jest wzrost ceny, który musi pokryć koszty zakupu i przechowywania. Te i inne ryzyka inwestycyjne warto zestawić z własnym horyzontem czasowym i tolerancją na wahania wartości.
Zanim inwestowanie w złoto stanie się częścią planu finansowego, dobrze jest odpowiedzieć sobie na kilka pytań:
- Ile złota kupić? Jaką część oszczędności można przeznaczyć na aktywo bez odsetek i o zmiennej cenie, nie naruszając poduszki finansowej.
- W jakiej formie? Metal fizyczny wymaga przechowywania, a instrumenty finansowe niosą własne ryzyka. Monety kolekcjonerskie to z kolei odrębny rynek.
- Po jakiej cenie? Ile wynosi rzeczywista wartość kruszcu w produkcie, a ile płaci się ponad nią.
- Od kogo? Czy sprzedawca jest wiarygodny i jak wyglądają jego zasady odkupu.
Przy większych kwotach rozsądnie jest porozmawiać z niezależnym doradcą finansowym, który nie otrzymuje prowizji od sprzedaży złota. Pomoże ocenić, czy kruszec pasuje do sytuacji i celów konkretnej osoby oraz jaki jego udział w portfelu miałby sens.
Złoto fizyczne czy papierowe – akcje spółek wydobywczych i fundusze
Inwestowanie w złoto nie musi oznaczać kupowania sztabek. Ekspozycję na cenę kruszcu dają też instrumenty finansowe kupowane przez rachunek maklerski: akcje spółek wydobywczych oraz fundusze inwestujące w złoto, w tym ETF-y notowane na giełdzie. Takie aktywa można zwykle sprzedać w trakcie sesji, a inwestor nie musi martwić się o sejf, transport ani ubezpieczenie metalu.
Te instrumenty nie są jednak prostym odpowiednikiem złota w szufladzie. Ich wartość może spadać nawet wtedy, gdy cena kruszcu rośnie. Wpływ na to mają między innymi:
- wyniki spółki, czyli koszty wydobycia, zadłużenie, decyzje zarządu, problemy w kopalniach czy sytuacja polityczna w kraju, w którym prowadzi działalność,
- koszty funduszu, takie jak opłata za zarządzanie, które co roku obniżają wynik inwestora,
- konstrukcja produktu, bo nie każdy fundusz przechowuje fizyczny metal, a część odwzorowuje cenę za pomocą instrumentów pochodnych,
- ryzyko walutowe, bo cena złota na świecie podawana jest w dolarach, więc kurs USD/PLN wpływa na wynik w złotych przy każdej formie inwestycji, a przy instrumentach notowanych za granicą jest szczególnie wyraźny.
Do tego dochodzą prowizje maklerskie i ewentualne opłaty za prowadzenie rachunku. Przed zakupem warto przeczytać dokument z kluczowymi informacjami o funduszu i sprawdzić, co dokładnie kupuje on za pieniądze uczestników. Osoby, które budują długoterminowy plan, na przykład przygotowując się finansowo na emeryturę, powinny ocenić, jaki udział takich instrumentów pasuje do ich celów.
Akcje i fundusze kupuje się wyłącznie za pośrednictwem licencjonowanych domów maklerskich lub banków prowadzących działalność maklerską. Przed otwarciem rachunku warto sprawdzić podmiot w rejestrach Komisji Nadzoru Finansowego oraz na jej liście ostrzeżeń publicznych. Obecność firmy na tej liście lub brak zezwolenia to wyraźny sygnał, by nie powierzać jej pieniędzy, nawet jeśli oferta wygląda profesjonalnie.
Sztabki i monety bulionowe – na co zwrócić uwagę przy zakupie
Sztabka to kawałek metalu szlachetnego o określonej masie i próbie, wyceniany przede wszystkim według wagi. Duże sztabki są zwykle odlewane, a mniejsze, zwykle do kilkudziesięciu gramów, często bite, czyli wytłaczane z blachy. Monety bulionowe są bite z myślą o inwestorach, a nie o codziennym obrocie. Ich wartość wynika głównie z zawartości kruszcu, a nie z rzadkości czy stanu zachowania.
Na rynku dominuje kilka monet bulionowych rozpoznawanych na całym świecie, na przykład:
- południowoafrykański Krugerrand,
- kanadyjski Maple Leaf,
- australijski Nugget,
- austriacki Wiedeński Filharmonik.
Rozpoznawalność ma znaczenie przy odsprzedaży. Popularną monetę lub sztabkę znanej mennicy łatwiej sprzedać, a skup rzadziej wymaga dodatkowej weryfikacji. Wybór formy zależy też od celu i podejścia do ryzyka, a te różnią się w zależności od tego, jakim jest się rodzajem inwestora.
Przed zakupem warto sprawdzić kilka parametrów:
- Masa podawana jest w gramach lub uncjach trojańskich (1 uncja to ok. 31,1 g). Mniejsze produkty mają zwykle wyższą cenę za gram.
- Próba określa udział czystego złota w stopie. Krugerrand jest bity ze stopu o niższej próbie, ale zawiera pełną uncję czystego złota, dlatego sama masa monety nie wystarczy do porównań.
- Wartość kruszcu to masa czystego złota pomnożona przez bieżącą cenę rynkową. Cena zmienia się w ciągu dnia, więc porównania warto robić w tym samym momencie.
- Wersja produktu, ponieważ wiele monet bulionowych ma odmiany kolekcjonerskie, na przykład lustrzanki w etui. Kosztują wyraźnie więcej niż zwykłe egzemplarze, a ta nadwyżka nie zawsze jest odzyskiwana przy sprzedaży.
Jeśli inwestowanie w złoto ma polegać głównie na posiadaniu samego kruszcu, rozsądniej wybierać zwykłe wersje bulionowe niż ich kolekcjonerskie odpowiedniki.
Monety kolekcjonerskie i numizmatyka – osobny, ryzykowny rynek
Monety kolekcjonerskie to inny rodzaj inwestycji niż kruszec. Ich cenę wyznacza wartość numizmatyczna, czyli to, ile są gotowi zapłacić kolekcjonerzy. Zależy ona od rodzaju monety, roku i miejsca wybicia, nakładu oraz stanu zachowania. Często wielokrotnie przewyższa wartość zawartego w monecie złota, a bywa, że kruszcu jest w niej niewiele.
Rynek kolekcjonerski ma własną dynamikę. Moda na określone serie, liczba aktywnych kolekcjonerów czy pojawienie się na rynku większej liczby egzemplarzy mogą sprawić, że cena złota rośnie, a wartość konkretnej monety spada. Taka moneta nie zabezpiecza więc przed zmianami ceny kruszcu.
Stan cenniejszych monet oceniają wyspecjalizowane firmy, np. PCGS (Professional Coin Grading Service) i NGC (Numismatic Guaranty Corporation). Monetę ocenia się w skali od 1 do 70, a następnie zamyka w plastikowym opakowaniu z numerem seryjnym. Ocena jest jednak częściowo subiektywna, bo zależy też od ogólnego wrażenia estetycznego. Różnica jednego stopnia przy tej samej monecie może oznaczać dużą różnicę w cenie.
Dealerzy sprzedają monety kolekcjonerskie z wyraźną marżą, dlatego cena zakupu znacznie przewyższa to, co można uzyskać przy odsprzedaży, a na zysk trzeba zwykle czekać wiele lat. Krótkoterminowa sprzedaż często kończy się stratą.
Przy zakupie pomagają proste zasady:
- Oglądanie monety osobiście. Na podstawie zdjęcia lub rozmowy ze sprzedawcą trudno ocenić jej stan.
- Sprawdzenie numeru seryjnego. Numer z opakowania lub certyfikatu można zweryfikować w bazie firmy oceniającej. Dane z bazy powinny zgadzać się z monetą i opisem oferty.
- Ustalenie, kto oceniał monetę. Ocena wystawiona przez samego sprzedawcę albo nieznaną firmę ma niewielką wartość.
- Druga, niezależna opinia. Numizmatyk niezwiązany ze sprzedawcą może potwierdzić stan monety i realistyczną cenę albo je zakwestionować.
Gdzie kupić złoto w Polsce i jak sprawdzić sprzedawcę
Złoto inwestycyjne w Polsce kupuje się najczęściej w trzech miejscach:
- mennice sprzedają własne sztabki i monety, a często także produkty innych znanych mennic, stacjonarnie lub przez sklep internetowy,
- wyspecjalizowani dealerzy metali szlachetnych mają zwykle najszerszy wybór i często prowadzą też skup,
- niektóre banki mają węższą ofertę, a jej dostępność i warunki trzeba sprawdzić w konkretnej placówce.
Przed transakcją dobrze jest porównać cenę tego samego produktu u kilku sprzedawców. Przy identycznej sztabce czy monecie różnice bywają zauważalne, więc jedna oferta nie powinna być jedynym punktem odniesienia.
Wiarygodność sprzedawcy można ocenić na kilka sposobów. Nazwę firmy, NIP i adres da się sprawdzić w KRS lub CEIDG. Dobrym sygnałem jest stała siedziba i możliwość wyjaśnienia szczegółów bezpośrednio, osobiście lub telefonicznie. Opinie innych klientów pomagają, ale brak skarg nie przesądza o uczciwości, bo poszkodowani mogą jeszcze nie wiedzieć, że zostali oszukani. W razie sporu pomocy udziela miejski lub powiatowy rzecznik konsumentów, a praktyki naruszające interesy konsumentów można zgłosić do UOKiK.
Przy zakupie należy otrzymać:
- fakturę lub pokwitowanie z opisem produktu, jego masą, próbą i ceną,
- certyfikat, jeśli producent go dołącza (np. przy sztabkach w blistrach), z danymi zgodnymi z tym, co faktycznie zostało kupione – monety bulionowe często sprzedawane są bez niego,
- oryginalne, nienaruszone opakowanie, jeśli produkt jest w nim sprzedawany.
Certyfikaty także bywają fałszowane. Trzeba więc sprawdzić, kto go wystawił: rozpoznawalna mennica czy podmiot, o którym nie da się niczego ustalić.
Zasady zwrotów i odkupu najlepiej mieć na piśmie jeszcze przed zapłatą, bo różnią się między sprzedawcami. Jedni odkupują produkt po bieżącej cenie rynkowej, inni potrącają prowizję, a niektórzy oferują wyłącznie bon lub saldo na kolejne zakupy we własnym sklepie.
Koszty inwestowania w złoto – marża, przechowywanie i płynność
Marża i różnica między ceną sprzedaży a odkupu. Sztabki i monety prawie zawsze kosztują więcej niż wartość zawartego w nich kruszcu, a skup płaci za nie mniej niż sprzedawca. W efekcie zaraz po transakcji wartość odkupu jest niższa niż zapłacona kwota. Żeby wyjść na zero, cena złota musi wzrosnąć co najmniej o tę różnicę. Przed transakcją warto zapytać, za ile sprzedawca odkupiłby ten sam produkt jeszcze dziś. Zestawienie obu cen pokazuje realny koszt wejścia.
Przechowywanie i bezpieczeństwo. Złoto trzymane w domu wymaga solidnego sejfu, a samo mieszkanie warto mieć ubezpieczone. Trzeba też sprawdzić, czy polisa obejmuje metale szlachetne i do jakiej kwoty. Skrytka bankowa wiąże się z regularną opłatą, a ochronę jej zawartości określa umowa z bankiem. Wszystkie te wydatki obniżają ewentualny wynik, szczególnie przy mniejszych kwotach i długim okresie przechowywania.
Złoto bez fizycznego odbioru. Niektórzy sprzedawcy proponują przechowanie kruszcu u siebie lub u podmiotu trzeciego. Wtedy pojawia się ryzyko, że metal nie istnieje, ma inną jakość niż w opisie albo nie jest ubezpieczony. Przed podpisaniem umowy dobrze jest ustalić:
- czy konkretne sztabki są przypisane do kupującego, np. przez numery seryjne,
- kto fizycznie przechowuje metal i gdzie,
- kto i na jaką kwotę go ubezpiecza,
- na jakich warunkach i w jakim czasie można odebrać złoto.
Płynność przy odsprzedaży. Sprzedaż fizycznego złota wymaga czasu na wycenę, weryfikację autentyczności i rozliczenie. Ceny skupu różnią się między podmiotami, więc przed sprzedażą także warto porównać kilka ofert. Popularne sztabki i monety bulionowe zwykle schodzą szybko, często po cenie zbliżonej do wartości kruszcu. Na monetę kolekcjonerską trzeba natomiast znaleźć zainteresowanego kupca. Zwykły skup może zaproponować za nią niewiele więcej niż wartość zawartego w niej złota.
Jak rozpoznać nieuczciwą ofertę złota
Nieuczciwe oferty złota zwykle łączą atrakcyjną obietnicę z pośpiechem i niejasnymi informacjami. Kilka sygnałów powinno skłonić do przerwania rozmowy, zanim dojdzie do zapłaty.
Presja czasu i bagatelizowanie ryzyka. Hasła w rodzaju „oferta tylko dziś”, „ostatnie sztuki” czy „cena gwarantowana do końca rozmowy” mają skrócić czas na porównanie cen i sprawdzenie firmy. Podobnie działa przedstawianie informacji o ryzyku albo dokumentów na piśmie jako zwykłej formalności, którą można pominąć. Rzetelny sprzedawca nie naciska na szybką decyzję i bez oporu wyjaśnia, z czym wiąże się inwestowanie w złoto. Jeśli jest inaczej, najrozsądniej zrezygnować z zakupu.
Fałszywe twierdzenia o produkcie. Oszustwa często dotyczą zawartości kruszcu, rzadkości lub wartości. Najczęściej spotyka się takie zabiegi:
- zawyżanie masy lub próby albo ogólnikowe opisy bez konkretnych parametrów,
- przedstawianie zwykłych monet bulionowych, bitych w dużych nakładach, jako rzadkich egzemplarzy i sprzedawanie ich z ceną kolekcjonerską,
- sprzedaż medali i żetonów, które wyglądem przypominają znane monety, ale nie są środkiem płatniczym i często zawierają mniej kruszcu, niż sugeruje oferta,
- straszenie konfiskatą złota przez państwo, które ma skłonić do zakupu znacznie droższych monet historycznych rzekomo „chronionych” przed zajęciem.
Polskie prawo nie przewiduje odbierania prywatnym osobom legalnie posiadanego złota inwestycyjnego. Na argument o konfiskacie najlepiej zareagować prośbą o wskazanie konkretnego przepisu.
Reklamy z udziałem celebrytów. Znane osoby polecające zakup złota w określonej firmie są zazwyczaj opłacane przez tę firmę. Nie oceniają oferty niezależnie i nie ponoszą odpowiedzialności za wynik inwestycji. Popularność twarzy w reklamie nie mówi więc nic o cenach, marży ani wiarygodności sprzedawcy.
Przed zapłatą warto poprosić o pełną ofertę na piśmie, z masą, próbą, ceną i warunkami odkupu, a potem dać sobie co najmniej dobę na porównanie jej z cenami tego samego produktu u innych sprzedawców.
Najczęściej zadawane pytania
Czy złoto inwestycyjne jest w Polsce zwolnione z VAT?
Tak. Dostawa złota inwestycyjnego jest zwolniona z VAT, jeśli produkt spełnia ustawowe kryteria. Dla sztabek dotyczą one m.in. wymaganej próby, a dla monet m.in. próby, statusu prawnego środka płatniczego i relacji ceny do wartości kruszcu. Monety kolekcjonerskie i wyroby niespełniające tych warunków mogą być opodatkowane VAT, dlatego warto upewnić się, jak sprzedawca kwalifikuje konkretny produkt.
Czy zysk ze sprzedaży sztabek lub monet trzeba wykazać w zeznaniu PIT?
Sprzedaż złota przez osobę prywatną po upływie pół roku, licząc od końca miesiąca zakupu, co do zasady nie rodzi obowiązku podatkowego. Jeśli sprzedaż nastąpi wcześniej, dochód może podlegać opodatkowaniu i trzeba go wykazać w zeznaniu rocznym. W nietypowych sytuacjach, np. przy częstym handlu, warto skonsultować się z doradcą podatkowym.
Jak wstępnie sprawdzić autentyczność sztabki lub monety po zakupie?
Najprościej porównać masę na dokładnej wadze oraz wymiary zmierzone suwmiarką z danymi podanymi przez mennicę dla danego produktu. Złoto nie jest magnetyczne, ale brak reakcji na magnes niczego nie przesądza, bo podróbki wykonuje się też z niemagnetycznych metali. W razie wątpliwości najpewniejsza jest weryfikacja profesjonalnym sprzętem u renomowanego dealera lub w mennicy.
Czy lepiej kupić jedną dużą sztabkę, czy kilka mniejszych?
Duże sztabki mają zwykle niższą marżę w przeliczeniu na gram, więc za tę samą kwotę dają więcej kruszcu. Mniejsze sztabki i monety są droższe w przeliczeniu na gram, ale pozwalają sprzedać tylko część zasobu i łatwiej znaleźć na nie kupca. Wielu inwestorów łączy oba rozwiązania i dobiera proporcje do kwoty oraz planów odsprzedaży.